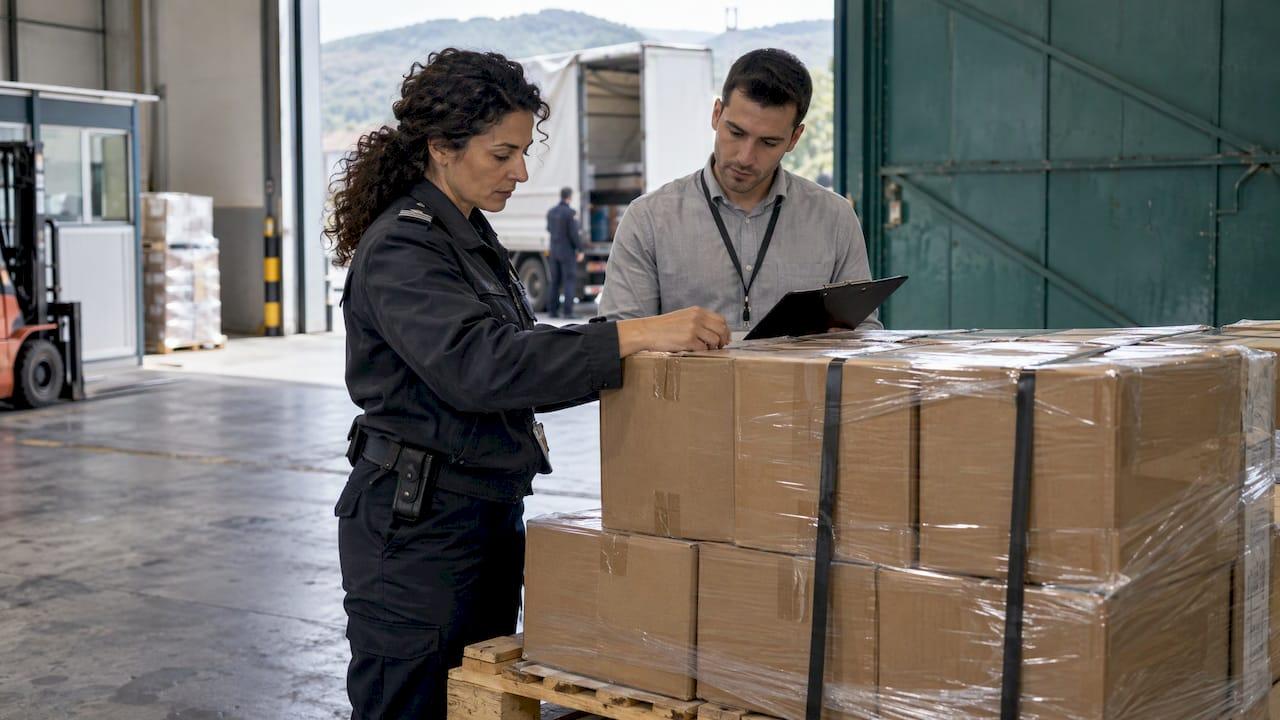
Wenn Sie Waren nach Bosnien und Herzegowina einführen, fällt neben dem Zoll Einfuhrumsatzsteuer an, in Bosnien als PDV pri uvozu bezeichnet. Der Satz beträgt einheitlich 17 %. Einen ermäßigten Satz gibt es nicht. Bemessungsgrundlage ist der Zollwert zuzüglich Zoll, Verbrauchsteuern und Nebenkosten. Erhoben wird die Steuer von der Verwaltung für indirekte Besteuerung (UINO) bei der Zollabfertigung, so beschreibt es Germany Trade & Invest. Ist Ihr Unternehmen in Bosnien und Herzegowina als Steuerpflichtiger registriert, können Sie die gezahlte Einfuhrumsatzsteuer als Vorsteuer abziehen. Bei einer guten Importstruktur ist sie für Sie deshalb vor allem eine Frage der Liquidität und keine endgültige Kostenposition.
Kurz gesagt
- Satz: 17 % auf alle eingeführten Waren, ohne ermäßigten Satz. Für Getränke, Kaffee, Tabak und Treibstoffe kommen Verbrauchsteuern hinzu.
- Bemessungsgrundlage: Zollwert plus Zoll, Verbrauchsteuern und Nebenkosten wie Transport, Versicherung, Verpackung und Provisionen.
- Fälligkeit: Die Steuerschuld entsteht zusammen mit der Zollschuld. Die Ware wird erst freigegeben, wenn die Abgaben bezahlt oder durch eine Sicherheit abgedeckt sind.
- Vorsteuerabzug: Registrierte Steuerpflichtige ziehen die Einfuhrumsatzsteuer mit dem Einfuhrdokument als Nachweis ab. Für Pkw, Bewirtung und Repräsentation gelten Ausnahmen.
- Befreiungen: Es gibt sie, etwa für EU-finanzierte IPA-Projekte, für Reisegepäck und für Kleinsendungen an Privatpersonen. Jede hat ihre eigenen Voraussetzungen.
Inhaltsverzeichnis
- Einfuhrumsatzsteuer, Zoll und PDV im Inland
- Der Steuersatz: 17 % ohne ermäßigte Stufe
- Die Bemessungsgrundlage im Detail
- Rechenbeispiel: Import von Mobiltelefonen
- Zahlung und Ablauf der Zollabfertigung
- Vorsteuerabzug: So wird die Einfuhrumsatzsteuer neutral
- Befreiungen und Sonderregeln
- Typische Fehler bei Importen ausländischer Unternehmen
- Unsere Sicht: Einfuhrumsatzsteuer ist eine Strukturfrage
- Importstruktur und Verträge mit Vucic Legal
- Häufige Fragen zur Einfuhrumsatzsteuer
- Quellen
Einfuhrumsatzsteuer, Zoll und PDV im Inland
In der Praxis werden drei Abgaben oft vermischt, die rechtlich getrennt sind.
Der Zoll ist eine handelspolitische Abgabe. Der bosnische Zolltarif beruht nach GTAI auf dem Harmonisierten System und der Kombinierten Nomenklatur der EU. Die meisten Sätze sind Wertzölle, etwa 5 % auf Mobiltelefone. Daneben gibt es Mischformen aus Wertzoll und spezifischem Zoll. Laut der Wirtschaftskammer Österreich gilt ein einheitlicher Außenzolltarif mit Sätzen von 0, 5, 10 und 15 %. Nur die ersten sechs Stellen der Tarifnummer stimmen mit dem EU-Zolltarif überein. Die Einreihung muss deshalb für Bosnien und Herzegowina eigens geprüft werden.
Die Einfuhrumsatzsteuer ist die Mehrwertsteuer auf den Import. Sie fällt auch dann an, wenn der Zollsatz 0 % beträgt, etwa bei Waren mit präferenziellem Ursprung. Im Warenverkehr mit der EU dient die Warenverkehrsbescheinigung EUR.1 als Präferenznachweis. Ein Präferenzursprung senkt also den Zoll, die 17 % Einfuhrumsatzsteuer bleiben.
Die PDV im Inland betrifft Lieferungen und Leistungen innerhalb des Landes. Satz und System sind gleich. Nach den allgemeinen Informationen der UINO zum Mehrwertsteuersystem wird der Satz auf den Nettopreis angewendet: 100 KM netto ergeben 17 KM Steuer und einen Endpreis von 117 KM. Anders als in Deutschland oder Österreich gibt es kein Nebeneinander verschiedener Steuerbehörden für Zoll und Umsatzsteuer. Die UINO erhebt Zoll, PDV und Verbrauchsteuern gemeinsam, und zwar für den Gesamtstaat und nicht nach Entitäten.

Der Steuersatz: 17 % ohne ermäßigte Stufe
Bosnien und Herzegowina ist laut GTAI das einzige Land des Westbalkans ohne ermäßigten Umsatzsteuersatz. Importierte Waren werden grundsätzlich mit dem Regelsatz belastet. Für Ihre Kalkulation ist das ein Vorteil: Lebensmittel, Bücher, Medizinprodukte und Industriegüter werden gleich behandelt, und es gibt keinen Streit über die Zuordnung zu einer Steuerstufe.
Komplexer wird es bei verbrauchsteuerpflichtigen Waren. Nach der WKO unterliegen alkoholische und alkoholfreie Getränke, Bier, Wein, Kaffee, Tabakwaren und Treibstoffe bei der Einfuhr zusätzlich Sondersteuern. Diese Verbrauchsteuern gehören zur Bemessungsgrundlage der Einfuhrumsatzsteuer. Die 17 % werden in diesen Fällen also auch auf die Verbrauchsteuer erhoben.
Die Bemessungsgrundlage im Detail
Der häufigste Kalkulationsfehler besteht darin, die 17 % nur auf den Rechnungsbetrag des Lieferanten zu rechnen. Die Bemessungsgrundlage ist breiter. Nach der UINO umfasst sie Verbrauchsteuern, Zoll (nicht aber die PDV selbst) und Nebenkosten wie Provisionen, Verpackung, Transport und Versicherung. Genehmigte Rabatte mindern die Grundlage.
Ausgangspunkt ist der Zollwert. Die englische Fassung des Zollpolitikgesetzes auf der UINO-Website nennt die Kosten, die dem Rechnungspreis hinzuzurechnen sind: Provisionen und Maklergebühren (ohne Einkaufsprovisionen), Verpackungskosten, Lizenzgebühren, beigestellte Materialien und Komponenten sowie Transport und Versicherung bis zum Ort des Eintritts in das Zollgebiet.
| Bestandteil | Gehört zur Grundlage? | Hinweis für die Praxis |
|---|---|---|
| Rechnungspreis der Ware | Ja | Abzüglich genehmigter Rabatte |
| Transport und Versicherung bis zur Grenze | Ja, über den Zollwert | Bei Lieferbedingung ab Werk selbst hinzurechnen |
| Verkaufsprovisionen, Maklergebühren | Ja | Einkaufsprovisionen sind ausgenommen |
| Lizenzgebühren für die Ware | Ja, wenn mit der Ware verknüpft | Typisch bei Software auf Geräten oder Markenware |
| Beigestellte Materialien, Werkzeuge | Ja | Oft übersehen bei Lohnfertigung |
| Zoll | Ja | Auch bei Mischzöllen |
| Verbrauchsteuern | Ja | Getränke, Kaffee, Tabak, Treibstoffe |
| Verpackung, Transport, Versicherung nach der Grenze | Ja, als Nebenkosten | Soweit sie in Rechnung gestellt werden |
| Die PDV selbst | Nein | Keine Steuer auf die Steuer |
Rechenbeispiel: Import von Mobiltelefonen
Ein Händler führt Mobiltelefone ein. Die Annahmen dienen nur der Veranschaulichung, der Zollsatz von 5 % folgt dem Beispiel von GTAI.
- Rechnungspreis: 20.000 KM
- Transport und Versicherung bis zur Grenze: 1.200 KM
- Zollwert: 21.200 KM
- Zoll 5 %: 1.060 KM
- Nebenkosten bis zum Bestimmungsort im Land: 300 KM
- Bemessungsgrundlage der Einfuhrumsatzsteuer: 21.200 + 1.060 + 300 = 22.560 KM
- Einfuhrumsatzsteuer 17 %: 3.835,20 KM
Bei der Abfertigung sind damit 4.895,20 KM an Einfuhrabgaben fällig. Wäre für dieselbe Ware ein Präferenzzollsatz von 0 % anwendbar, sänke die Bemessungsgrundlage auf 21.500 KM und die Einfuhrumsatzsteuer auf 3.655 KM. Der Zoll entfiele ganz. Für einen registrierten Importeur ist die Einfuhrumsatzsteuer über den Vorsteuerabzug wieder hereinzuholen, der Zoll dagegen ist endgültiger Aufwand. Deshalb lohnt es sich, Ursprungsnachweise sauber zu führen.
Zahlung und Ablauf der Zollabfertigung
Die Einfuhrumsatzsteuer wird nicht mit der monatlichen Steuererklärung gezahlt, sondern bei der Einfuhr. Nach der UINO entsteht die Steuerschuld, wenn die Zollschuld für die Einfuhr entsteht. Die endgültige Einfuhr erfolgt im Verfahren der Überlassung zum freien Verkehr (puštanje robe u slobodan promet). Dabei müssen Zoll, Einfuhrumsatzsteuer und etwaige Verbrauchsteuern bezahlt und handelspolitische Vorgaben erfüllt sein.
Grundlage ist das Gesetz über die Zollpolitik vom 21. Juli 2015, das seit dem 1. August 2022 angewandt wird. Das Zollgebiet wird nach GTAI von vier Regionalzentren aus verwaltet: Banja Luka, Tuzla, Sarajevo und Mostar.
Der typische Ablauf für einen gewerblichen Import:
- Tarifnummer und Zollsatz bestimmen. Achten Sie dabei auf die bosnischen Stellen ab der siebten Ziffer.
- Unterlagen bereitstellen: Handelsrechnung, Frachtdokumente, bei Bedarf Ursprungsnachweis (EUR.1) sowie Qualitäts- oder Konformitätszertifikate.
- Zollanmeldung (carinska prijava) einreichen. Das geschieht in einer der drei Amtssprachen, durch die im Frachtdokument genannte Person oder einen bevollmächtigten Vertreter, meist einen Zollagenten.
- Abgaben festsetzen. Das Zollamt berechnet Zoll, Verbrauchsteuern und Einfuhrumsatzsteuer.
- Zahlen oder Sicherheit stellen. Nach dem Country Commercial Guide der US-Botschaft in Sarajevo hinterlegt der Importeur eine Barzahlung oder eine Bankgarantie bei der Zollbehörde. Erst danach wird die Ware freigegeben.
- Einfuhrdokument archivieren. Es ist später der Nachweis für den Vorsteuerabzug.
Für bestimmte Konstellationen gibt es ein vereinfachtes Verfahren auf Basis der Rechnung. Die UINO führt es unter den Zollverfahren mit der Anweisung im Amtsblatt Nr. 10/23, ergänzt durch Nr. 80/24. Für Unternehmen mit regelmäßigen Einfuhren lohnt sich auch eine Bankgarantie als laufende Sicherheit. Sie verhindert, dass jede Sendung erst nach Eingang einer Barzahlung freigegeben wird.
Wie Sie Lieferketten und Vertragsrollen beim Markteintritt aufsetzen, zeigt unser Beitrag zum Cross-Border Handel in Bosnien.
Vorsteuerabzug: So wird die Einfuhrumsatzsteuer neutral
Registrierte Steuerpflichtige können die bei der Einfuhr gezahlte PDV als Vorsteuer abziehen, soweit die Ware für ihre steuerpflichtige Geschäftstätigkeit bestimmt ist. Abziehbar ist der bei der Einfuhr gezahlte Betrag. Nach Art. 32 des bosnischen Mehrwertsteuergesetzes brauchen Sie dafür ein Einfuhrdokument, das bestätigt, dass der Empfänger oder Importeur die ausgewiesene PDV gezahlt hat.
Derselbe Artikel schließt den Abzug für bestimmte Aufwendungen aus:
- Erwerb, Herstellung und Einfuhr von Personenkraftwagen, Bussen, Motorrädern, Schiffen und Flugzeugen sowie Ersatzteile, Kraftstoffe und Verbrauchsmaterial dafür, außer bei ausschließlich geschäftlicher Nutzung
- Bewirtung und Unterkunft
- Repräsentationsaufwendungen
- Sachleistungen an Mitarbeiter
Für Fahrzeugimporte ist das besonders relevant. Die UINO nennt für Personenkraftwagen einen Standardzollsatz von 15 % und PDV von 17 %. Beide Abgaben sind vor der Zulassung zu zahlen. Ohne ausschließlich betriebliche Nutzung bleibt diese Einfuhrumsatzsteuer eine endgültige Kostenposition.
Der Abzug läuft über die monatliche Erklärung. Der Erklärungszeitraum ist der Kalendermonat. Erklärung und Zahlung sind nach der UINO vom 1. bis 10. des Folgemonats fällig. Daraus ergibt sich Ihr Liquiditätsbedarf: Die Einfuhrumsatzsteuer zahlen Sie bei der Abfertigung, die Entlastung kommt erst mit der nächsten Monatserklärung. Bei hohen Importvolumen im Vorlauf einer Markteinführung sollten Sie diesen Zwischenfinanzierungsbedarf in die Planung aufnehmen. Wie sich Umsatzsteuer, Körperschaftsteuer und Quellensteuern zusammenfügen, erläutert unser Leitfaden zum Steuerrecht für Unternehmen.
Befreiungen und Sonderregeln
Befreiungen gibt es, sie sind aber an konkrete Tatbestände und Verfahren gebunden. Wer sich auf eine Befreiung beruft, muss die Voraussetzungen vor der Einfuhr dokumentieren.
EU-finanzierte Projekte (IPA)
Einfuhren im Rahmen von IPA III oder anderer EU-Instrumente sind von Einfuhrzoll, PDV und anderen indirekten Steuern befreit. Das gilt auch für Lieferungen und Leistungen in Bosnien und Herzegowina im Rahmen solcher Verträge. Das Verfahren regelt die Instruktion der UINO vom 10. März 2023. Für Auftragnehmer in EU-Projekten entscheidet über die Befreiung, ob Vertrag und Projektzuordnung sauber dokumentiert sind.
Ausrüstung und Investitionsgüter
Für Investitionsgüter ausländischer Investoren gibt es eigene Befreiungstatbestände beim Zoll, mit eigenen Antrags- und Nachweispflichten. Wann eine Befreiung bei Ausrüstung greift und welche Genehmigungen nötig sind, behandeln wir im Beitrag zu Einfuhrgenehmigungen für Ausrüstung in BiH.
Reisegepäck und Kleinsendungen
Persönliches Reisegepäck und Waren nichtkommerzieller Art im Gepäck sind in vorgeschriebener Art, Menge und Höhe von Einfuhrabgaben befreit. Sendungen aus dem Ausland an private Empfänger sind nach der WKO bis zu einem Gesamtwert von 300 KM je Sendung befreit. Ausgenommen sind alkoholische Erzeugnisse, Parfums und Toilettenwasser sowie Tabakwaren. Für gewerbliche Lieferketten spielt diese Grenze kaum eine Rolle. Jedes Produkt, das ein ausländisches Unternehmen nach Bosnien und Herzegowina verkauft, durchläuft ein Zollverfahren mit Zoll, PDV und gegebenenfalls weiteren Abgaben.
Vorübergehende Verwendung
Messegüter, Vorführgeräte oder Werkzeuge für ein Projekt, die das Land wieder verlassen, müssen nicht in den freien Verkehr überführt werden. Für sie kommen besondere Zollverfahren in Betracht, die die UINO in ihrer Übersicht der Zollverfahren aufführt. Welche Sicherheit dafür zu stellen ist, hängt vom Verfahren ab und sollte vor dem Versand geklärt sein.
Typische Fehler bei Importen ausländischer Unternehmen
Aus der Beratungspraxis bei Markteintritten ergeben sich wiederkehrende Fehlerquellen:
- Unklare Importeursrolle. Wer die Ware anmeldet und die PDV zahlt, muss auch derjenige sein, der den Vorsteuerabzug geltend machen kann. Ohne registrierte Gesellschaft oder steuerliche Registrierung im Land bleibt die Einfuhrumsatzsteuer oft beim Kunden oder als Kostenblock beim Lieferanten hängen.
- Incoterms ohne Steuerlogik. Bei DDP-Lieferungen trägt der ausländische Lieferant Zoll und Einfuhrumsatzsteuer. Damit braucht er praktisch eine Struktur vor Ort, die beides abwickelt.
- Übernommene EU-Tarifnummern. Nur sechs Stellen stimmen überein. Eine falsche Einreihung führt zu Nachforderungen samt Steuer auf den Mehrzoll.
- Vergessene Hinzurechnungen. Lizenzgebühren und beigestellte Komponenten erhöhen den Zollwert und damit die Einfuhrumsatzsteuer.
- Keine Sicherheit für laufende Importe. Ohne Bankgarantie verzögert jede Barzahlung die Freigabe.
Welche Gesetze ausländische Gesellschaften darüber hinaus beachten müssen, fasst unser Überblick zu den Top-Regelungen für ausländische Unternehmen zusammen.
Unsere Sicht: Einfuhrumsatzsteuer ist eine Strukturfrage
Die meisten Unternehmen, die mit Fragen zur Einfuhrumsatzsteuer zu uns kommen, haben kein Problem mit dem Steuersatz. 17 % sind leicht zu rechnen. Das Problem liegt fast immer in der Struktur: wer importiert, wer registriert ist, wer die Steuer vorfinanziert und wer sie am Ende abziehen darf.
Wenn diese Fragen vor der ersten Lieferung geklärt sind, ist die Einfuhrumsatzsteuer für ein registriertes Unternehmen weitgehend neutral. Werden sie erst an der Grenze gestellt, stehen Waren im Zolllager, Kunden warten und die Steuer wird zum echten Kostenfaktor. Wachstum schafft Komplexität, und die Importstruktur wirkt sich stärker auf Marge und Liquidität aus, als viele Geschäftsführer erwarten.
Wir beraten internationale Unternehmen deshalb präventiv. Wir prüfen, ob eine Tochtergesellschaft, eine Niederlassung oder ein lokaler Vertriebspartner die richtige Importeursrolle übernimmt. Wir gestalten Liefer- und Vertriebsverträge so, dass Incoterms, Preisgestaltung und Steuerlast zusammenpassen. Und wir stimmen die Abläufe mit Ihren Zollagenten und Steuerberatern ab. Diskret, schnell und mit Blick auf Ihr Geschäftsmodell.
Franjo
Importstruktur und Verträge mit Vucic Legal
Vucic Legal begleitet internationale Unternehmen beim Eintritt in den bosnischen Markt: bei der Gründung und Strukturierung von Gesellschaften, bei grenzüberschreitenden Liefer- und Vertriebsverträgen und bei der regulatorischen und produktbezogenen Compliance für eingeführte Waren. Planen Sie die ersten Importe oder wollen Sie eine bestehende Lieferkette rechtlich absichern, finden Sie unsere Leistungen unter Rechtsberatung für internationale Unternehmen.
Die Grundlagen zum Steuersystem erklärt ergänzend unser Beitrag zu den Grundlagen des Steuerrechts in Bosnien.
Häufige Fragen zur Einfuhrumsatzsteuer
Wie hoch ist die Einfuhrumsatzsteuer in Bosnien und Herzegowina?
Sie beträgt einheitlich 17 % für alle Waren. Einen ermäßigten Satz gibt es nicht. Berechnet wird sie auf den Zollwert zuzüglich Zoll, Verbrauchsteuern und Nebenkosten, nicht nur auf den Rechnungspreis.
Fällt Einfuhrumsatzsteuer auch auf Waren aus der EU an?
Ja. Ein präferenzieller Ursprung mit EUR.1-Nachweis kann den Zoll senken oder beseitigen, die Einfuhrumsatzsteuer von 17 % bleibt aber bestehen. Bosnien und Herzegowina ist kein Teil der EU-Zollunion oder des EU-Mehrwertsteuersystems.
Kann ein ausländisches Unternehmen ohne Gesellschaft vor Ort die Einfuhrumsatzsteuer abziehen?
Der Vorsteuerabzug steht registrierten Steuerpflichtigen zu, die das Einfuhrdokument mit der gezahlten PDV besitzen. Ohne Registrierung in Bosnien und Herzegowina bleibt die Steuer in der Regel beim Importeur vor Ort. Wer regelmäßig einführt, sollte die Importeursrolle deshalb vor der ersten Lieferung klären.
Wann muss die Einfuhrumsatzsteuer bezahlt werden?
Bei der Zollabfertigung, weil die Steuerschuld mit der Zollschuld entsteht. Die Ware wird erst freigegeben, wenn die Abgaben gezahlt oder durch Barzahlung oder Bankgarantie gesichert sind. Den Abzug machen Sie anschließend in der Monatserklärung geltend, die vom 1. bis 10. des Folgemonats fällig ist.
Quellen
GTAI: Zoll und Einfuhr kompakt Bosnien und Herzegowina GTAI: Umsatzsteuer in den Ländern des Westbalkans UINO: General information on VAT system in Bosnia and Herzegovina UINO: Law on Value Added Tax (englische Fassung) UINO: Customs Policy Law of Bosnia and Herzegovina (englische Fassung) UINO: Carinski postupci UINO: Uvoz motornih vozila UINO: Instruktion zu Zoll- und Steuerbefreiungen unter IPA III WKO: Bosnien und Herzegowina, Export und Import US-Botschaft Sarajevo: Country Commercial Guide 2023