Investoren in Bosnien und Herzegowina können ihre Körperschaftsteuerschuld in der Föderation BiH um 30 % oder sogar 50 % senken, den doppelten Bruttolohn neu eingestellter Mitarbeiter steuerlich absetzen und Produktionsausrüstung zollfrei einführen. Welche porezne olakšice investitori BiH tatsächlich nutzen können, hängt stark vom Standort ab: Die Föderation BiH, die Republika Srpska und der Brčko-Distrikt wenden unterschiedliche Regeln, Schwellenwerte und Nachweispflichten an. Wer die Vergünstigungen beantragen will, braucht einen dokumentierten Investitionsplan und lückenlose Zahlungsbelege, sonst drohen Nachforderungen.
Kurz gesagt:
- Investoren in BiH können in der Föderation die Körperschaftssteuer um maximal 50 % senken, wenn sie innerhalb von fünf Jahren mindestens 20 Millionen KM investieren.
- Für die 30 %-Regel gilt, dass Unternehmen mehr als die Hälfte ihres Gewinns in Produktionsausrüstung reinvestieren, um die Steuer um 30 % zu mindern.
- Für die 50 %-Regel ist eine Investition von mindestens 4 Millionen KM im ersten Jahr notwendig; sie richtet sich an größere Industrieprojekte.
- Zollfreie Einfuhr von Produktionsausrüstung ist möglich, erfordert jedoch eine korrekte Warentarifierung und rechtzeitige Abstimmung mit der Zollbehörde.
- Bei der Beantragung müssen Investitionspläne, Zahlungsbelege und Nachweise fristgerecht eingereicht werden, um Rückforderungen oder Verzugszinsen zu vermeiden.
Inhaltsverzeichnis
- Kurzüberblick: Welche Steuererleichterungen und Förderungen gibt es in BiH?
- Wie funktionieren die 30 %- und 50 %-Regeln in der Föderation BiH?
- Was gilt in der Republika Srpska und im Brčko-Distrikt?
- Welche Zollvergünstigungen gelten für Produktionsausrüstung?
- Wie beantragen Investoren die Vergünstigungen konkret?
- Welche Fehler machen Investoren am häufigsten?
- Redaktionelle Perspektive: Wann lohnt sich Steuerplanung wirklich?
- Wie Vucic Legal Investoren bei Steuervorteilen unterstützt
- Wichtige Behörden und Gesetze im Überblick
- Quellen
- FAQ
Kurzüberblick: Welche Steuererleichterungen und Förderungen gibt es in BiH?
Wer sich einen Überblick verschafft, stößt auf vier Grundtypen von Vergünstigungen, die je nach Entität unterschiedlich ausgestaltet sind. Alle Instrumente verfolgen dasselbe Prinzip: Wer investiert oder Arbeitsplätze schafft, bekommt einen Teil der Steuerlast erlassen.
- Investitionsbedingte Steuerminderung: Senkung der Körperschaftsteuerschuld bei Kauf von Produktionsausrüstung aus eigenen Mitteln.
- Steuerlich anerkannte Aufwendungen: etwa der doppelte Lohnaufwand bei Neueinstellungen in der Föderation BiH.
- Zoll- und Freizonenvergünstigungen: zollfreie Einfuhr von Produktionsausrüstung, teilweise ergänzt durch Mehrwertsteuerbefreiungen in Freizonen.
- Lokale Zuschüsse: kommunale Förderungen, etwa im Brčko-Distrikt, für Infrastruktur oder Einstellungen.
Gewährt werden diese Vorteile von den Steuerbehörden der jeweiligen Entität, ergänzt durch Informationsangebote der Investitionsförderungsagentur FIPA und der Zollbehörde UINO. Fast jede Vergünstigung ist an Mindestinvestitionsbeträge, Fristen und formale Nachweise gebunden, ohne die keine Behörde eine Steuerminderung anerkennt.
Wie funktionieren die 30 %- und 50 %-Regeln in der Föderation BiH?
Die Föderation BiH bietet zwei Varianten der investitionsbedingten Steuerminderung, die auf denselben Grundgedanken aufbauen, sich aber in Größenordnung und Bindungsdauer deutlich unterscheiden.
- 30 %-Regel: Investiert ein Unternehmen aus eigenen Mitteln mehr als 50 % des Gewinns des laufenden Steuerzeitraums in Produktionsausrüstung, kann es die berechnete Körperschaftsteuerschuld im Investitionsjahr um 30 % des investierten Betrags mindern. Das eignet sich vor allem für mittelständische Produktionsbetriebe, die laufend in Maschinen reinvestieren.
- 50 %-Regel: Wer innerhalb von fünf aufeinanderfolgenden Jahren insgesamt 20 Millionen KM investiert und im ersten Jahr mindestens 4 Millionen KM aufbringt, kann die Steuerschuld in den jeweiligen Investitionsjahren um 50 % senken. Diese Variante zielt auf größere Industrieprojekte und ist nicht mit der 30 %-Regel kombinierbar.
Profi-Tipp: Wer die 50 %-Regel plant, sollte den Fünfjahreszeitraum realistisch kalkulieren. Ein verfehltes Erstjahresziel von 4 Millionen KM lässt sich später kaum noch aufholen, selbst wenn die Gesamtsumme am Ende erreicht wird.
Ein drittes Instrument betrifft die Personalseite: Stellt ein Unternehmen eine Person neu ein, die in den fünf vorangegangenen Jahren nicht bei ihm oder einem verbundenen Unternehmen beschäftigt war und der Vollzeitvertrag mindestens zwölf Monate läuft, kann es den doppelten Bruttolohn dieser Person als steuerlich anerkannten Aufwand ansetzen. Bei einem durchschnittlichen Bruttojahreslohn mindert das die Bemessungsgrundlage deutlich mehr als den tatsächlich gezahlten Betrag.
Formal verlangt der Pravilnik zur Anwendung des Körperschaftsteuergesetzes laut Član 26 einen dokumentierten Investitionsplan, lückenlose Zahlungsbelege und jährliche Nachweisberichte. Fehlt einer dieser Nachweise, kann die Steuerbehörde die Vergünstigung nachträglich verweigern und Verzugszinsen berechnen.
Was gilt in der Republika Srpska und im Brčko-Distrikt?
Die Republika Srpska verfolgt ein eigenes Modell: Sie gewährt einen Investitionsabzug für Ausrüstung und Anlagen, die der registrierten Produktionstätigkeit dienen. Entscheidend ist dabei die Neuinvestition, gebrauchte Produktionsobjekte werden in der Praxis häufig nicht als begünstigt anerkannt, weil die technische Abnahme und der Eigentumsnachweis fehlen oder unklar sind.
Bei der Dividendenbesteuerung und der Behandlung ausländischer Einkommen weicht die RS ebenfalls von der Föderation ab, teils mit günstigeren Regelungen für ausschüttende Gesellschaften. Der Brčko-Distrikt wiederum kombiniert eigene lokale Förderungen, etwa Infrastrukturzuschüsse und Einstellungsförderungen, mit einzelnen Abweichungen von den Regeln der beiden Entitäten.
- FBiH: 30 %/50 %-Regel, doppelter Lohnaufwand, striktes Nachweisregime laut Pravilnik.
- RS: Investitionsabzug an Neuinvestitionen gebunden, abweichende Dividendenregeln.
- Brčko: lokale Zuschüsse, eigenständige Verwaltungspraxis.
Für Investoren bedeutet das: Die Standortwahl ist keine reine Formalität. Ein Produktionsbetrieb mit hohem Ausrüstungsanteil fährt in der FBiH oft besser, ein Unternehmen mit Fokus auf Dividendenausschüttung sollte die RS-Regeln genau prüfen, bevor die Gesellschaftsgründung erfolgt. Mehr zu diesen Unterschieden liefert unser Beitrag zur Körperschaftsteuer in Bosnien.
Welche Zollvergünstigungen gelten für Produktionsausrüstung?
Produktionsausrüstung, die dem Neubau, der Erweiterung oder der Modernisierung einer Produktion dient, kann zollfrei eingeführt werden. In Freizonen kommen oft weitere Vorteile hinzu: Befreiung von Mehrwertsteuer und Einfuhrzöllen auf Produktionsausrüstung sowie freie Übertragung von Gewinnen und Investitionskapital.
- Vor der Einfuhr die korrekte Warentarifierung klären, denn falsche Zolltarifnummern führen zu Nachzahlungen.
- Zollprozedur und erforderliche behördliche Entscheidungen frühzeitig mit der UINO abklären.
- Prüfen, ob das Projekt tatsächlich unter Neubau, Erweiterung oder Modernisierung fällt, nicht jeder Ersatzkauf zählt.
Profi-Tipp: Zollfreiheit ist kein Automatismus. Ohne korrekte Klassifikation und passende Verfahrenswahl verweigert die Zollbehörde die Vergünstigung nachträglich, selbst wenn das Projekt inhaltlich förderfähig gewesen wäre.
Umfang und Verfügbarkeit dieser Erleichterungen hängen stark von der Projektstruktur und der jeweiligen Genehmigung ab. Ein Investitionsumfeld-Überblick von GTAI empfiehlt Freizonen besonders für exportorientierte Industrieprojekte.
Wie beantragen Investoren die Vergünstigungen konkret?
Der Antragsweg folgt in allen Entitäten einem ähnlichen Grundmuster, unterscheidet sich aber bei Formularen und Fristen.
- Vorbereitung: Investitionsplan erstellen, Gesellschafterbeschluss zur Gewinnverwendung fassen, Budget und Cashflow für den Investitionszeitraum planen.
- Dokumentation: Zahlungsaufträge, Kaufverträge, Zollpapiere und, bei Personalanreizen, Arbeitsverträge sowie Beschäftigungsnachweise sammeln.
- Einreichung: Anträge bei der zuständigen Steuerbehörde der Entität stellen, Formulare fristgerecht einreichen, FIPA bei grenzüberschreitenden Fragen einbinden.
- Monitoring: Jährliche Nachweispflichten erfüllen, interne Kontrollprozesse etablieren, auf Nachforderungen der Behörde vorbereitet sein.
| Phase | Wichtigste Aufgabe | Typisches Risiko bei Versäumnis |
|---|---|---|
| Vorbereitung | Investitionsplan und Gesellschafterbeschluss | Antrag ohne Rechtsgrundlage abgelehnt |
| Dokumentation | Zahlungsbelege, Verträge, Zollpapiere | Vergünstigung nachträglich verweigert |
| Einreichung | Fristgerechte Formulare bei zuständiger Behörde | Fristversäumnis kostet das Steuerjahr |
| Monitoring | Jährliche Nachweise, interne Kontrolle | Nachzahlung plus Verzugszinsen |
Wer diesen Ablauf schon vor dem ersten Investitionsjahr in seine Governance einbaut, spart sich später aufwendige Korrekturen. Praktische Hinweise zur legalen Optimierung liefert unser Beitrag zur Steueroptimierung in Bosnien.
Welche Fehler machen Investoren am häufigsten?
Die meisten Probleme entstehen nicht durch fehlendes Wissen über die Regeln, sondern durch schlampige Umsetzung. Analysen zeigen, dass viele Unternehmen bestehende Anreize gar nicht ausschöpfen, weil die Dokumentation zu spät beginnt.
- Fehlender formaler Beschluss zur Gewinnrücklage vor dem Kauf der Ausrüstung.
- Zahlungsbelege ohne ausreichende Identifikationsdaten, die die Steuerbehörde nicht anerkennt.
- Die Annahme, gebrauchte Anlagen seien automatisch begünstigt, was besonders in der RS regelmäßig zu Ablehnungen führt.
Profi-Tipp: Klären Sie Vertragsklauseln zu Lieferzeitpunkt und Eigentumsübergang schon vor der Bestellung. Eine Lieferung, die erst nach Ende des Steuerzeitraums eintrifft, zählt oft nicht mehr für das geplante Investitionsjahr.
Wird die Investitionsprämisse später nicht erfüllt, etwa weil die 4-Millionen-KM-Schwelle im ersten Jahr verfehlt wird, kann die Behörde die Vergünstigung zurückfordern und Verzugszinsen berechnen. Es empfiehlt sich, eine klare Zuständigkeitsmatrix zwischen den Ansprechpartnern in FBiH, RS und Brčko zu erstellen, bevor der erste Vertrag unterschrieben wird.
Redaktionelle Perspektive: Wann lohnt sich Steuerplanung wirklich?
Die Standortwahl entscheidet oft mehr über die Steuerlast als die Herkunft des Investors. Aufwendige Beantragung lohnt sich vor allem ab Investitionsgrößen im mehrstelligen KM-Bereich oder in produktionsnahen Branchen mit hohem Ausrüstungsanteil. Wer früh Steuer- und Rechtsberatung einbindet, vermeidet die teuersten Fehler.
— Franjo
Wie Vucic Legal Investoren bei Steuervorteilen unterstützt
Für Investoren, die die genannten Vergünstigungen tatsächlich nutzen wollen, liegt die eigentliche Arbeit nicht im Lesen der Gesetze, sondern im Aufbau einer Dokumentation, die vor der Steuerbehörde standhält. Vucic Legal unterstützt bei der Investitionsstrukturierung, erstellt und prüft Investitionspläne, übernimmt die Kommunikation mit den zuständigen Behörden in FBiH, RS und Brčko und kontrolliert Zahlungsbelege sowie Verträge vor der Einreichung.
Ein Erstgespräch klärt, welche der beschriebenen Regelungen für Ihr konkretes Investitionsprojekt tatsächlich anwendbar sind und welche Nachweise Sie bis wann vorlegen müssen. Details zu den Beratungsleistungen finden Sie auf der Service-Seite von Vucic Legal, wo Sie auch direkt Kontakt aufnehmen können, um Ihre Förderfähigkeit prüfen zu lassen.
Wichtige Behörden und Gesetze im Überblick
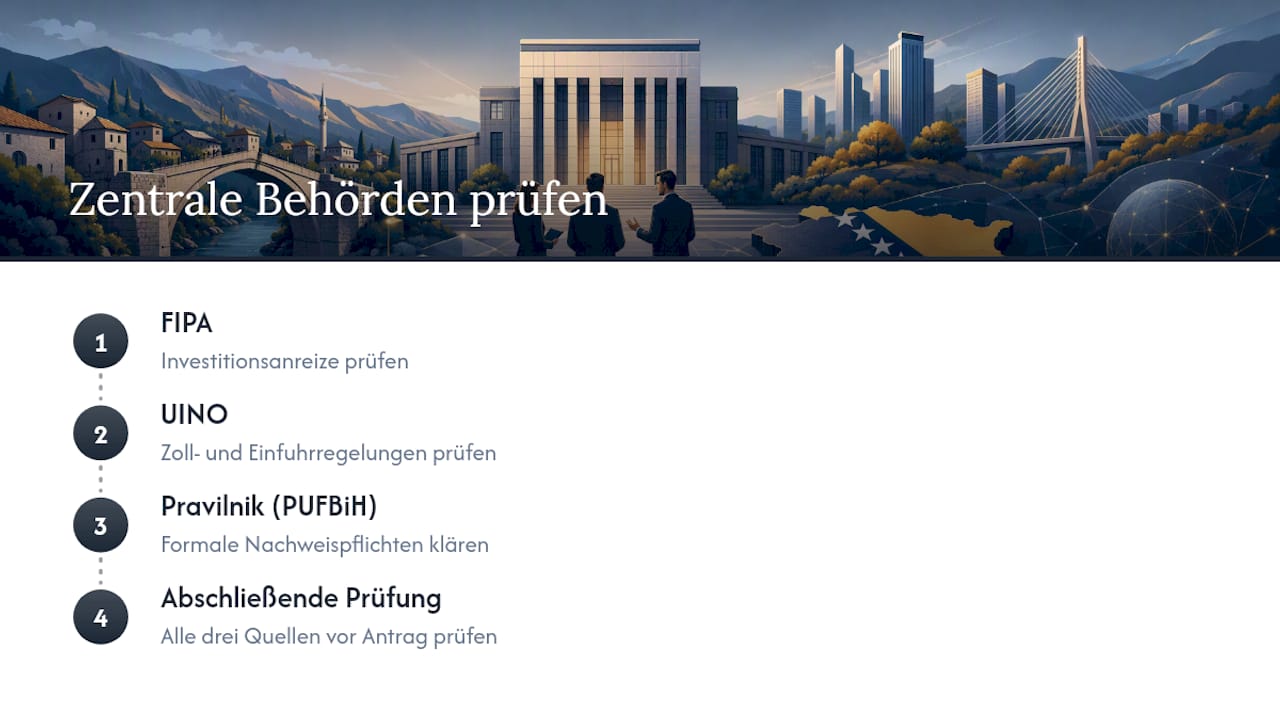
Für die vertiefte Recherche sind drei Anlaufstellen zentral: FIPA für Investitionsanreize, UINO für Zollfragen und der Pravilnik der PUFBiH für die formalen Nachweispflichten. Alle drei Quellen sollten Sie vor jeder Antragstellung konsultieren.
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an eine qualifizierte Finanzfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.
Quellen
- Povlastice za strane ulagače
- Pravilnik o primjeni Zakona o porezu na dobit (PUF BiH)
- Customs exemptions — UINO
- Evo koje olakšice kompanijama u FBiH mogu rasteretiti poslovanje | Bloomberg Adria
- Investitionsumfeld Bosnien und Herzegowina — GTAI
FAQ
Was bedeutet die 30 %-Regel für Investitionen in der FBiH?
Sie erlaubt Unternehmen, die mehr als die Hälfte des Jahresgewinns in Produktionsausrüstung investieren, ihre Körperschaftsteuerschuld im Investitionsjahr um 30 % des investierten Betrags zu senken.
Wie unterscheidet sich die Republika Srpska von der Föderation BiH?
Die RS knüpft ihren Investitionsabzug an Neuinvestitionen in registrierte Produktionstätigkeit und schließt gebrauchte Anlagen häufig aus. Die FBiH arbeitet dagegen mit festen Prozentsätzen bei der Steuerminderung und einem doppelten Lohnabzug für Neueinstellungen.
Können Investoren Produktionsausrüstung wirklich zollfrei einführen?
Ja, sofern die Ausrüstung dem Neubau, der Erweiterung oder der Modernisierung einer Produktion dient. Voraussetzung ist eine korrekte Warentarifierung, sonst verweigert die Zollbehörde die Befreiung nachträglich.
Welche Unterlagen brauchen Investoren für die Steuervergünstigung?
Erforderlich sind ein dokumentierter Investitionsplan, ein Gesellschafterbeschluss zur Gewinnverwendung, lückenlose Zahlungsbelege und jährliche Nachweisberichte gemäß Član 26 des Pravilnik. Fehlt ein Nachweis, kann die Behörde die Vergünstigung streichen.
Was kostet eine rechtliche Beratung zu Investitionsanreizen bei Vucic Legal?
Vucic Legal veröffentlicht keine pauschalen Preise für diese Beratung; die genauen Konditionen erfahren Sie im Erstgespräch über die Service-Seite. Der Umfang richtet sich nach Investitionsgröße und gewählter Entität.